Zetta Summit 2026: cidadania financeira, Open Finance e o desafio das melhores escolhas
Edson Vasconcelos, CEO da ecomm|it, mediou no Zetta Summit o painel sobre cidadania financeira e falou ao Poder360 sobre Open Finance e crédito.
Redação ecomm|it
Publicado em Atualizado em 10 min de leitura
Principais pontos
- O Zetta Summit 2026 reuniu especialistas para discutir inovação, competitividade e cidadania financeira.
- Edson Vasconcelos, CEO da ecomm|it, mediou o painel sobre inclusão e cidadania financeira.
- O Open Finance amplia a capacidade de comparar serviços e buscar condições de crédito mais adequadas.
- A inclusão financeira exige acesso, educação, proteção ao consumidor e participação consciente.
- Tecnologia e compartilhamento de dados precisam estar acompanhados de segurança, governança e transparência.
- A ecomm|it reforçou seu posicionamento como RegTech especializada em transformar complexidade regulatória e operacional em soluções aplicáveis.
- A entrevista de Edson Vasconcelos ao Poder360 complementa o artigo e aprofunda os efeitos do Open Finance sobre o custo do crédito.
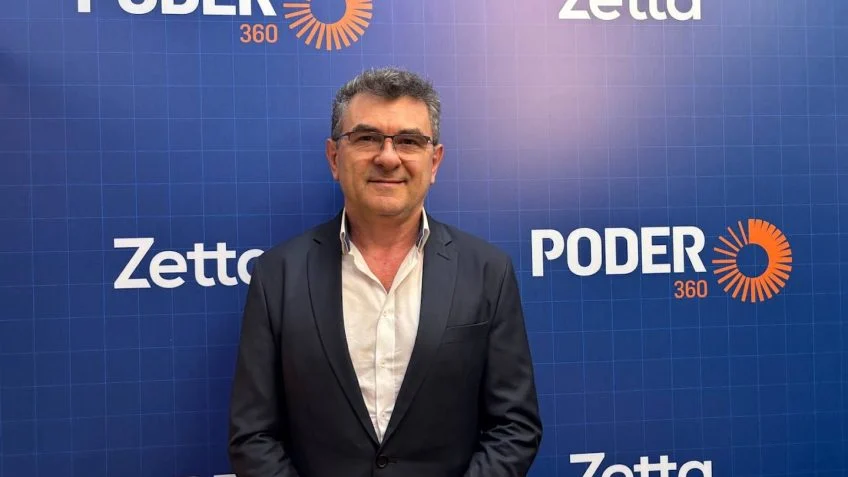
Edson Vasconcelos, CEO e fundador da ecomm|it, mediou o painel sobre inclusão e cidadania financeira e defendeu, em entrevista ao Poder360, o potencial do Open Finance para ampliar escolhas e melhorar as condições de crédito.
A digitalização financeira brasileira ampliou o acesso a contas, pagamentos, crédito e serviços que antes exigiam presença física, documentação extensa e longos prazos. O Zetta Summit 2026 partiu desse avanço para discutir uma questão mais exigente: como transformar acesso em cidadania financeira, competição em benefício econômico e inovação em escolhas que façam sentido para pessoas e empresas.
Realizado em 1º de setembro, no Centro Internacional de Convenções do Brasil, em Brasília, o encontro reuniu representantes do Banco Central, do governo, de entidades setoriais e de empresas de tecnologia financeira. Em sua primeira edição, o evento organizou a agenda em três eixos: estabilidade, cidadania financeira e competitividade. A programação conectou Open Finance, inteligência artificial, crédito, digitalização, stablecoins e tokenização, mostrando que os próximos passos do setor dependem da relação entre essas pautas.
A ecomm|it participou como patrocinadora prata. Edson Vasconcelos, CEO e fundador da empresa, mediou o painel “Inclusão e cidadania financeira: avanços, desafios e futuro”. Depois, em entrevista ao Poder360, relacionou o Open Finance à possibilidade de o consumidor buscar melhores ofertas e reduzir a dependência de uma única instituição. Essa visão ajuda a compreender o ponto central do evento: infraestrutura financeira só gera valor público quando melhora a capacidade de escolha.
O que foi o Zetta Summit 2026
Promovido pela Zetta, associação de empresas de tecnologia que oferecem serviços financeiros digitais, o Summit foi concebido como espaço de diálogo sobre o futuro da economia digital. A página oficial apresentou como temas centrais a digitalização, a inteligência artificial, o Open Finance, os novos modelos de negócio e a tokenização da economia.
A programação começou pela relação entre inovação, competição e estabilidade financeira. Em seguida, tratou dos próximos cinco anos do Open Finance, de inclusão e cidadania financeira, dos efeitos da digitalização sobre a economia real, da governança da inteligência artificial e do futuro de stablecoins e ativos tokenizados. A sequência foi relevante: mostrou que inovação não pode ser analisada apenas como lançamento de produto. Ela afeta concorrência, riscos, conduta, infraestrutura, proteção do consumidor e política econômica.
O encontro também apresentou estudos sobre instituições financeiras digitais e Open Finance. Embora estimativas divulgadas durante eventos devam ser lidas com seus métodos e limitações, o debate reforçou que a expansão das fintechs deixou de ser fenômeno periférico. Ela já influencia preços, experiência do cliente, distribuição de produtos e a resposta das instituições tradicionais.
Cidadania financeira começa depois do acesso
A bancarização é uma condição importante, mas não suficiente. Ter conta e aplicativo não garante acesso adequado a crédito, capacidade de comparar ofertas ou compreensão dos riscos. O Banco Central define cidadania financeira como o exercício de direitos e deveres que permite ao cidadão gerenciar bem seus recursos. O conceito reúne quatro pilares: inclusão, educação financeira, proteção do consumidor e participação cidadã.
Essa definição muda o critério de sucesso. Inclusão não deve ser medida apenas pelo número de contas abertas, porque uma pessoa pode estar formalmente inserida no sistema e ainda enfrentar crédito inadequado, tarifas pouco compreendidas, fraude, superendividamento ou dificuldade para contestar uma cobrança. A qualidade do relacionamento passa a importar tanto quanto o acesso.
Educação financeira também não pode transferir toda a responsabilidade para o consumidor. Informação é necessária, mas produtos, contratos e jornadas precisam ser compreensíveis. Quando uma oferta é complexa, a comparação é difícil ou a decisão ocorre sob pressão, o conhecimento individual tem alcance limitado. Cidadania financeira exige que instituições e reguladores criem condições para escolhas efetivas.
A proteção envolve transparência, tratamento justo, segurança e mecanismos de resolução. A participação cidadã acrescenta outra dimensão: consumidores, entidades e diferentes segmentos devem ter canais para contribuir com o aperfeiçoamento do sistema. O painel mediado por Edson reuniu justamente perspectivas públicas, econômicas e institucionais sobre esse desafio.
O painel mediado por Edson Vasconcelos
O painel contou com Paulo Henrique Rodrigues Pereira, ministro do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte; Izabela Correa, diretora de Cidadania e Supervisão de Conduta do Banco Central; Danilo Igliori, economista-chefe da Nomad; Cristiane Coelho, diretora-presidente da Confederação Nacional das Instituições Financeiras; e Guilherme Mello, secretário-executivo do Ministério do Planejamento e Orçamento.
A composição permitiu tratar cidadania financeira a partir de ângulos complementares. Para o consumidor, o tema envolve direitos, informação e proteção. Para micro e pequenas empresas, envolve relacionamento bancário, acesso a capital e capacidade de comparar condições. Para instituições, exige governança de produtos, qualidade de dados, prevenção a fraudes e responsabilidade na oferta. Para o Estado, envolve concorrência, estabilidade e políticas que ampliem acesso sem agravar vulnerabilidades.
O debate ganha importância porque serviços diferentes convivem no mesmo dispositivo. Pagamentos, crédito, investimentos, seguros e apostas podem ser acessados em poucos minutos. Essa conveniência reduz barreiras, mas aumenta a frequência das decisões e a necessidade de controles proporcionais ao risco. Uma jornada simples não deve esconder custos, consequências ou critérios de elegibilidade.
Open Finance transforma informação em capacidade de escolha
Na entrevista ao Poder360, Edson Vasconcelos afirmou que “O Open Finance muda o jogo”. A ideia foi associada à possibilidade de o consumidor deixar de depender exclusivamente do relacionamento histórico com uma instituição e buscar produtos e serviços mais adequados em diferentes participantes.
O Open Finance cria padrões para que instituições compartilhem dados e iniciem serviços mediante consentimento. Em agosto de 2026, o Banco Central informou mais de 100 milhões de autorizações e 68 milhões de contas conectadas, além de cerca de R$ 1,2 bilhão movimentado mensalmente em pagamentos. Os números indicam escala, mas o valor econômico depende dos casos de uso construídos sobre essa infraestrutura.
No crédito, dados compartilhados podem oferecer uma visão mais completa de renda, movimentação, compromissos e comportamento financeiro. Isso pode melhorar análise, ampliar portabilidade e permitir ofertas mais ajustadas. O Banco Central informou que, até junho de 2025, R$ 31 bilhões em operações de crédito haviam sido originados a partir da análise de dados do Open Finance.
O benefício não é automático. Consentimento precisa ser informado e revogável. APIs devem estar disponíveis, os dados precisam chegar com qualidade e a jornada deve funcionar sem obstáculos indevidos. Uma informação incorreta ou incompleta pode produzir uma oferta inadequada ou impedir que o cliente receba o benefício esperado.
Competição pode reduzir custos mas precisa preservar estabilidade
A expansão das instituições digitais aumentou a pressão competitiva sobre o sistema financeiro. Estudo do Fundo Monetário Internacional publicado em 2026 analisou dados bancários brasileiros e estimou que a competição das fintechs contribuiu para a redução das taxas médias de empréstimos entre 2018 e 2024. O trabalho também identificou melhora de eficiência operacional e compressão das margens líquidas de juros dos bancos tradicionais.
O estudo é um working paper e apresenta resultados associados ao método e à amostra utilizados. Ainda assim, oferece evidência para uma relação discutida no Summit: novos participantes podem induzir instituições estabelecidas a rever preços, processos e experiência. Para o consumidor, competição tem valor quando gera condições melhores, não apenas mais opções semelhantes.
A estabilidade continua essencial. Crescimento acelerado, terceirização tecnológica, dependência de infraestrutura e modelos de risco inconsistentes podem criar fragilidades. Regulação proporcional não significa ausência de exigências. Significa calibrar controles de acordo com atividade, complexidade e risco, preservando espaço para inovação sem comprometer segurança e confiança.
O desafio específico das micro e pequenas empresas
Cidadania financeira empresarial merece atenção. Micro e pequenas empresas dependem de capital de giro, antecipação de recebíveis, crédito, pagamentos e gestão de caixa. Muitas misturam informações pessoais e empresariais ou mantêm relacionamento concentrado em uma instituição, o que limita a comparação.
Com consentimento e dados consistentes, o Open Finance pode reduzir assimetria de informação. Uma instituição que não conhece o histórico completo do negócio tende a precificar incerteza. Ao acessar dados autorizados, pode compreender melhor a operação e formular uma proposta mais aderente. Isso não garante aprovação nem taxa menor, mas amplia a base para análise.
Para que a oportunidade se concretize, empresas também precisam de organização financeira. Fluxo de caixa, conciliação, separação patrimonial e dados confiáveis influenciam a leitura do risco. Tecnologia de compartilhamento não corrige registros inconsistentes na origem.
Dados governança e operação definem a experiência
O Open Finance costuma ser percebido pela interface, mas depende de uma infraestrutura extensa. APIs, autenticação, consentimento, segurança, diretórios, certificações, monitoramento e atendimento precisam funcionar de maneira coordenada. O Banco Central publica indicadores relacionados à disponibilidade, qualidade dos dados, aderência às especificações e conversão das jornadas.
A governança é decisiva porque cada falha pode ter consequências diferentes. Indisponibilidade interrompe a jornada. Dado incorreto compromete análise. Consentimento mal apresentado reduz confiança. Tratamento inadequado de incidente aumenta risco. Uma operação madura registra eventos, identifica responsáveis e preserva evidências para reconstruir o que aconteceu.
Esse trabalho também conecta compliance e tecnologia. Alterações regulatórias precisam ser traduzidas em requisitos, implementadas, homologadas e monitoradas. Não basta atualizar um manual se a regra não chega ao código, ao processo, ao contrato e aos indicadores.
Da inovação financeira à economia real
O Summit dedicou uma sessão aos efeitos da digitalização sobre a economia real. Essa conexão é necessária porque inovação financeira não deve ser avaliada apenas por velocidade ou volume. O resultado relevante aparece em custo, acesso, produtividade, formalização e capacidade de investimento de famílias e empresas.
Pix reduziu fricções de pagamento e se tornou referência internacional. Open Finance cria novas possibilidades de comparação e portabilidade. Inteligência artificial pode melhorar atendimento, prevenção a fraudes e análise, mas também exige explicabilidade e governança. Tokenização e stablecoins propõem novas formas de representar e transferir valor, ainda acompanhadas de questões regulatórias e operacionais.
As tecnologias não evoluem isoladamente. Um pagamento iniciado em uma jornada de Open Finance pode depender de autenticação, monitoramento antifraude, liquidação, conciliação e contabilização. Se uma dessas camadas falha, a experiência percebida pelo consumidor se deteriora. A inovação visível é sustentada por processos que raramente aparecem na interface.
A presença da ecomm|it no Zetta Summit
Como patrocinadora prata e participante do debate, a ecomm|it levou ao evento seu novo posicionamento como RegTech especializada em transformar complexidade regulatória e operacional em soluções aplicáveis. A marca conecta inovação, segurança e performance a uma atuação construída no mercado financeiro e de meios de pagamento.
Esse posicionamento dialoga com os temas do Summit. Quanto mais o sistema se torna aberto, digital e conectado, maior é a necessidade de integrar regulação, dados, tecnologia e operação. Crescimento sem rastreabilidade amplia retrabalho e risco. Compliance sem execução permanece documental. Tecnologia sem conhecimento do negócio pode automatizar inconsistências.
A ecomm|it atua em consultoria especializada, integração regulatória, monitoramento de regras dos arranjos, conciliação, pricing, contabilização e alocação de profissionais. A contribuição não está em prometer uma resposta única para todos os participantes, mas em compreender o papel da instituição, mapear impactos e construir controles compatíveis com sua operação.
Entrevista do Poder360 para assistir no artigo
Depois do painel, Edson Vasconcelos concedeu entrevista ao Poder360 sobre Open Finance, crédito, Pix e capacidade de escolha. O vídeo reforça a perspectiva de que a infraestrutura compartilhada pode permitir ao brasileiro buscar uma relação mais adequada de produtos e serviços financeiros.
No WordPress, o vídeo deve ser incorporado logo após este parágrafo, antes da análise final. Use o bloco YouTube com o endereço abaixo. Caso a incorporação seja bloqueada, mantenha também o link da matéria do Poder360 como alternativa de acesso.
Perguntas frequentes
- O que foi o Zetta Summit 2026
- Foi a primeira edição do encontro promovido pela Zetta para discutir estabilidade, cidadania financeira, competitividade e o futuro da economia digital. O evento ocorreu em 1º de setembro de 2026, em Brasília.
- Qual foi a participação de Edson Vasconcelos
- O CEO e fundador da ecomm|it mediou o painel “Inclusão e cidadania financeira: avanços, desafios e futuro” e concedeu entrevista ao Poder360 sobre Open Finance e crédito.
- Como Open Finance pode contribuir para reduzir o custo do crédito
- Ao permitir o compartilhamento consentido de dados, o sistema pode ampliar a visão sobre o cliente, facilitar comparação e portabilidade e aumentar a competição. A redução não é garantida, pois depende de risco, qualidade dos dados, política de crédito e condições econômicas.
- Por que acesso bancário não basta
- Porque cidadania financeira também envolve educação, proteção do consumidor e participação. Ter conta não assegura produto adequado, informação compreensível ou capacidade de resolver problemas.
- Qual é a relação da ecomm|it com o tema
- A empresa atua nos bastidores que sustentam serviços financeiros digitais, conectando tecnologia, regulação, conciliação, operação e conhecimento especializado.