Operações de pagamentos produzem um volume elevado de eventos com efeitos financeiros e contábeis. Autorizações, capturas, tarifas, liquidações, antecipações, cancelamentos, chargebacks e ajustes percorrem sistemas diferentes antes de chegar ao razão. Quando essa passagem depende de planilhas, lançamentos agregados ou conhecimento concentrado em poucas pessoas, o fechamento se torna mais lento e a explicação dos saldos mais difícil.
A automação contábil organiza essa passagem. Ela transforma eventos operacionais em lançamentos por meio de regras aprovadas, preserva os identificadores que ligam origem e destino e direciona exceções para análise. O objetivo não é produzir mais lançamentos em menos tempo. É gerar informação contábil confiável, reconciliável e auditável, sem perder a capacidade de compreender o que aconteceu em cada etapa.
Por que pagamentos exigem uma arquitetura contábil própria
Uma venda não produz apenas um débito e um crédito. O ciclo pode incluir valor bruto, remuneração do arranjo, interchange, fees, MDR, impostos, antecipação, agenda de recebíveis, liquidação, cancelamento e contestação. Os eventos podem ocorrer em datas diferentes e chegar por arquivos ou APIs com granularidades distintas. A contabilização precisa representar essa dinâmica sem duplicar, omitir ou antecipar efeitos.
O desafio cresce quando a instituição opera vários produtos, participantes e calendários. Crédito, débito, pré-pago e Pix têm fluxos próprios. Adquirentes, subadquirentes, emissores, bandeiras, bancos liquidantes e estabelecimentos produzem informações que precisam ser relacionadas. Se o sistema contábil recebe apenas totais sem identificação adequada, a equipe consegue registrar o saldo, mas perde a capacidade de explicar sua composição.
Uma arquitetura consistente separa três camadas. A primeira reúne os eventos da operação. A segunda aplica regras de reconhecimento, classificação, mensuração e competência. A terceira produz lançamentos, controles analíticos, relatórios e evidências. Essa separação permite corrigir uma regra sem alterar a origem e investigar um saldo sem reconstruir manualmente todo o fluxo.
O que as normas exigem da informação contábil
O Plano Contábil das Instituições do Sistema Financeiro Nacional, o Cosif, uniformiza critérios, procedimentos, contas e documentos para instituições financeiras e outras entidades autorizadas pelo Banco Central. A Resolução CMN nº 4.924/2021 determina que a escrituração contenha local, data, rubricas, histórico, valor e informações que identifiquem de forma unívoca os registros de um mesmo lançamento. Também exige conciliação dos títulos contábeis com os controles analíticos e manutenção atualizada da documentação.
Esses requisitos mostram por que rastreabilidade não é um recurso secundário. Um lançamento automatizado precisa carregar informação suficiente para ser relacionado à transação e ao evento de negócio. Se o processo gera apenas uma soma consolidada, sem memória do cálculo, a velocidade pode aumentar enquanto a qualidade da evidência diminui.
A Resolução BCB nº 260/2022 acrescenta outra perspectiva. Os sistemas de controles internos devem apoiar desempenho, qualidade das informações e conformidade. Devem ser contínuos, efetivos, integrados às rotinas e atualizados periodicamente. Portanto, a automação contábil precisa fazer parte do ambiente de controle da instituição, com responsabilidades definidas, comunicação de problemas e revisão de mudanças.
O que deve existir antes da automação
Inventário de eventos
O inventário identifica o que pode acontecer durante o ciclo transacional e qual efeito cada evento produz. Deve incluir operações normais, reversões, cancelamentos, liquidações parciais, chargebacks, tarifas, ajustes e falhas. Um evento sem definição contábil tende a virar lançamento manual no fechamento.
Política e matriz contábil
A matriz relaciona evento, condição, débito, crédito, data de reconhecimento, histórico e atributos analíticos. As regras precisam ser aprovadas pela área responsável e compatíveis com o plano de contas. A automação executa a política; não deve criá-la implicitamente a partir de decisões técnicas.
Identificadores e qualidade dos dados
Cada lançamento deve conservar chaves que permitam voltar à origem. Identificador da transação, NSU, código de autorização, parcela, estabelecimento, produto, data de captura e data de liquidação são exemplos. Antes do processamento, controles verificam completude, duplicidade, versão, sequência e totalização das bases.
Critérios de conciliação e aceite
A equipe deve definir quais totais serão comparados, quais diferenças são permitidas e como exceções serão tratadas. O aceite não pode se limitar à ausência de erro técnico. É preciso confirmar que os lançamentos refletem os eventos, fecham com os controles analíticos e atendem aos cenários aprovados.
Do evento ao lançamento contábil
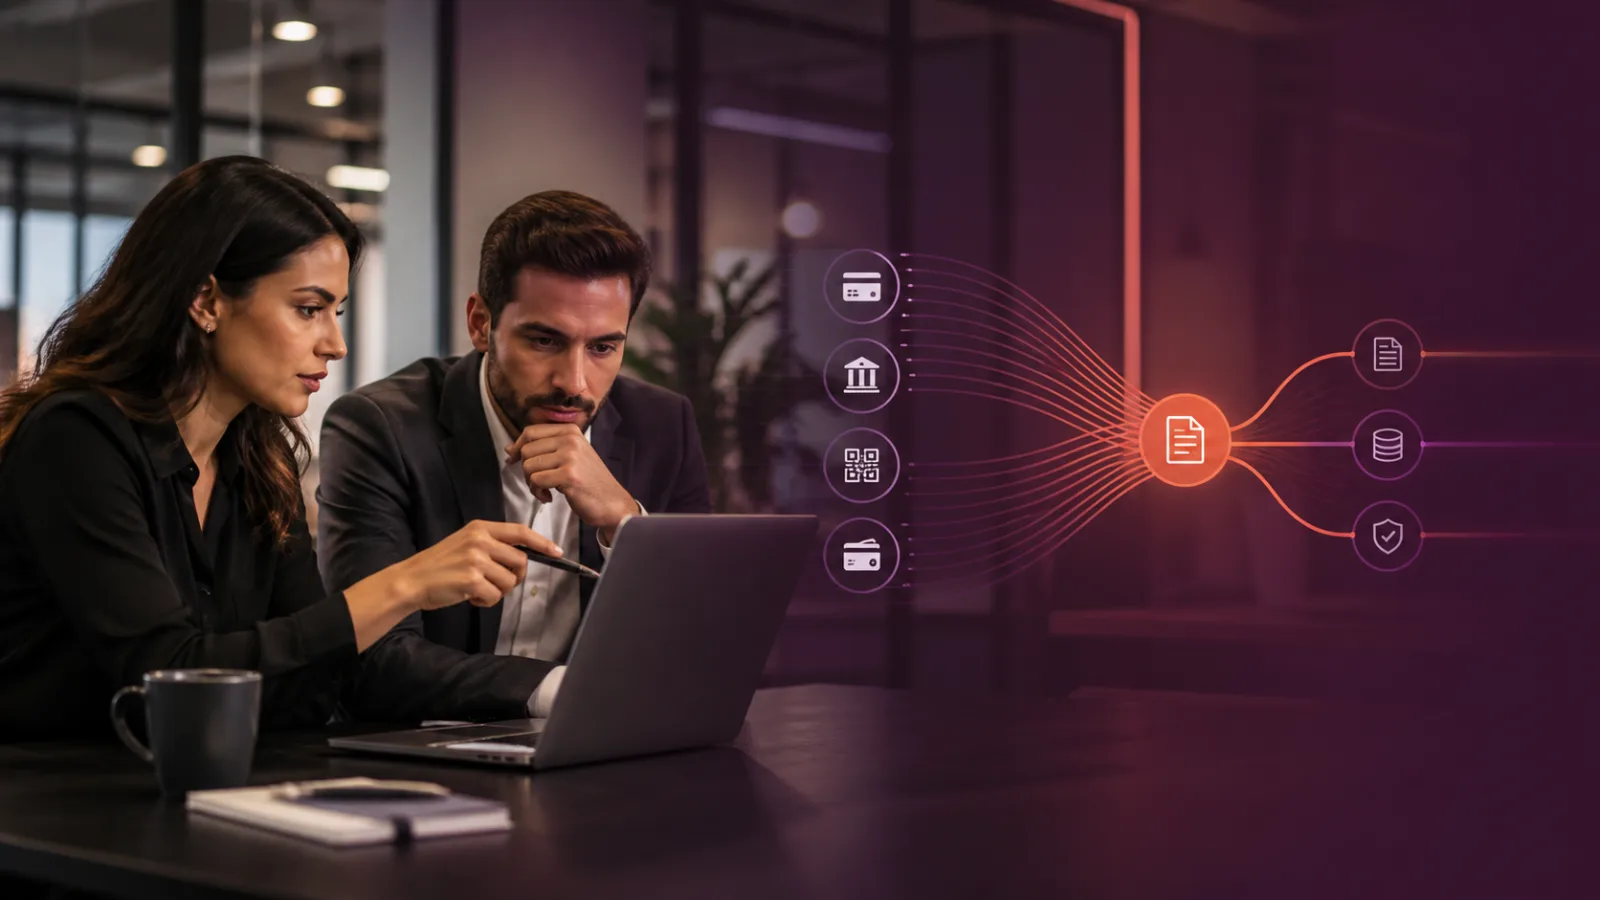
O fluxo começa pela ingestão do dado. Arquivos e APIs são recebidos, identificados e validados. O sistema verifica se a fonte é autorizada, se o período está correto, se todos os registros chegaram e se existem duplicidades. Essa etapa evita que uma base incompleta produza lançamentos aparentemente válidos.
Em seguida, o motor classifica o evento e consulta a versão vigente da regra contábil. A regra define contas, sinal, valor, competência, centro de resultado e histórico. O processamento deve registrar qual versão foi aplicada. Assim, uma mudança futura não altera a explicação de lançamentos anteriores.
Os lançamentos gerados passam por controles de balanceamento e totalização. Débitos e créditos precisam fechar, e os valores devem ser comparados aos totais da origem. Itens rejeitados seguem para uma fila com motivo, valor, data e responsável. Depois da correção, o reprocessamento deve preservar o histórico da ocorrência.
Por fim, os registros são enviados ao ERP ou ao razão e conciliados com os controles operacionais. A automação termina quando a informação contabilizada pode ser explicada e não apenas quando o arquivo foi aceito pelo sistema de destino.
Conciliação antes e depois da contabilização
A conciliação prévia confirma se os eventos operacionais e financeiros estão coerentes antes de gerar o lançamento. Ela pode relacionar autorização, captura, liquidação e recebimento, além de identificar diferenças de taxa, prazo ou valor. Contabilizar uma base não conciliada transfere a divergência para o razão e aumenta o esforço de fechamento.
A conciliação posterior confirma se tudo que deveria ser contabilizado chegou ao destino e se os totais correspondem. Também verifica contas transitórias, ajustes e baixas. As duas verificações cumprem funções diferentes: uma protege a entrada; a outra confirma a integridade do resultado.
No ecossistema da ecomm|it, o e-commpare automatiza o cruzamento de bases e entrega o dado conciliado para contabilização. O e-accounting transforma eventos operacionais e financeiros em lançamentos padronizados, com regras configuráveis e vínculo rastreável entre transação, evento de negócio e registro contábil. A integração reduz a distância entre a ocorrência e sua explicação no razão.
Controles que sustentam a automação
Gestão de acessos e segregação
Quem desenvolve ou parametriza uma regra não deve aprovar sozinho sua entrada em produção. Perfis de acesso precisam separar criação, aprovação, execução e ajuste. A segregação reduz o risco de alteração indevida e facilita a atribuição de responsabilidade.
Controle de mudanças
Toda mudança precisa registrar justificativa, solicitante, impacto, versão, teste, aprovação e data de implantação. Tabelas, parâmetros e arquivos permanentes fazem parte do controle automatizado. O PCAOB observa que a operação consistente de um controle depende também desses elementos e dos controles gerais de tecnologia.
Logs e evidências
O log deve mostrar fonte, horário, volume recebido, validações executadas, regra aplicada, resultado, exceções e usuário responsável por intervenções. A evidência precisa ser acessível para fechamento e auditoria. Um log puramente técnico, incompreensível para a área contábil, não atende sozinho à necessidade de explicação.
Tratamento de exceções
Exceções precisam de categoria, materialidade, prazo, responsável e decisão registrada. Ajustes manuais devem manter vínculo com a origem e motivo. Se a mesma exceção se repete, a equipe deve avaliar a causa e atualizar processo, dado ou regra, em vez de incorporar o ajuste à rotina.
Auditoria e confiabilidade dos dados
A automação não elimina a necessidade de evidência; ela muda sua forma. O PCAOB estabelece que informações eletrônicas produzidas pela empresa são mais confiáveis quando os controles sobre a informação, inclusive controles gerais de TI e controles automatizados, são efetivos. Também recomenda testar precisão, completude e nível de detalhe quando essas informações sustentam procedimentos de auditoria.
Em 2026, o IAASB propôs revisões das normas de evidência e resposta ao risco para refletir o uso crescente de tecnologia nos negócios, nos relatórios financeiros e na auditoria. A proposta reforça a avaliação da relevância e da confiabilidade da informação. Para a operação, a consequência é clara: um relatório extraído automaticamente só é confiável se a origem, as transformações e os controles forem conhecidos.
O COSO também publicou orientação específica sobre controles internos em automação robótica de processos. A referência é útil porque lembra que robôs e integrações precisam ser tratados dentro do sistema de controles internos, considerando objetivos, riscos, atividades de controle, informação, comunicação e monitoramento.
Como implantar com segurança
A implantação deve começar por eventos estáveis, recorrentes e de alto volume. Essa escolha facilita a comparação com o processo atual e produz benefício mensurável. Eventos raros ou sujeitos a julgamento complexo podem permanecer em uma fila especializada até que regras e dados estejam maduros.
A homologação precisa cobrir cenários normais e exceções. A equipe testa reversões, duplicidades, ausência de arquivo, diferença de data, mudança de taxa, falha de integração e reprocessamento. Também compara lançamentos individualmente e por totais, avaliando competência, contas, históricos e atributos gerenciais.
O tombamento deve ter plano de contingência e critérios objetivos. Durante um período controlado, pode ser necessário comparar o resultado automático com a referência anterior. Diferenças são investigadas antes da expansão. A passagem para produção ocorre quando regras, controles, acessos, integrações e evidências estão aprovados.
Depois da implantação, indicadores acompanham qualidade e ganho operacional. Entre eles estão tempo de fechamento, percentual automatizado, quantidade e valor de ajustes manuais, rejeições por causa, idade das exceções, reincidência e saldo de contas transitórias. O aumento do volume processado não é suficiente se as ocorrências permanecem sem explicação.
Erros comuns em projetos de automação contábil
O primeiro erro é automatizar uma regra que não foi formalmente aprovada. O segundo é usar totais agregados sem preservar chaves de rastreabilidade. O terceiro é ignorar exceções e construir o projeto apenas com o cenário ideal. Também é frequente testar o arquivo de saída, mas não a completude da entrada ou a efetividade dos controles de mudança.
Outro problema ocorre quando a área contábil participa somente no final. Tecnologia pode implementar a lógica, mas o reconhecimento, a classificação e a evidência pertencem à governança contábil. Operações, finanças, contabilidade, riscos, auditoria e tecnologia precisam participar conforme o impacto de cada evento.
Por fim, algumas instituições mantêm ajustes manuais fora da plataforma para acelerar o fechamento. A medida resolve o prazo imediato, mas quebra a trilha. Se o ajuste for necessário, deve entrar no fluxo controlado e alimentar a análise de causa.
O papel do e-accounting
O e-accounting foi concebido para contabilização de meios de pagamento. A plataforma transforma eventos em lançamentos padronizados e relatórios auditáveis, utilizando regras configuráveis e mantendo o vínculo entre a transação, o evento de negócio e o registro contábil. Isso permite que a equipe consulte a origem do saldo e entenda qual regra produziu o lançamento.
A solução ganha profundidade quando opera com o e-commpare. Divergências são identificadas e tratadas antes de alimentar a contabilização, enquanto a contabilidade preserva o efeito dos eventos conciliados. Especialistas da ecomm|it podem apoiar parametrização, análise operacional, tratamento de exceções e evolução das regras conforme produtos e exigências mudam.
A adoção pode ser modular. O diagnóstico inicial identifica onde existe maior risco: lançamentos manuais, dificuldade de fechar controles, contas transitórias antigas, baixa rastreabilidade ou dependência de pessoas. O escopo começa pelo problema prioritário e se expande a partir de resultados comprovados.
Automação contábil em pagamentos exige mais do que integração entre sistemas. Ela depende de eventos bem definidos, política contábil aprovada, dados íntegros, identificadores, conciliação, controles de acesso, gestão de mudanças e evidências. Quando esses elementos estão conectados, a instituição processa volume com consistência sem perder a capacidade de explicar cada lançamento.
O e-accounting e o e-commpare apoiam essa continuidade entre transação, conciliação e contabilidade. A tecnologia executa regras e organiza exceções; especialistas validam critérios e tratam situações que exigem julgamento. Esse desenho reduz retrabalho e fortalece fechamento, gestão e auditoria.
Fale com um especialista da ecomm|it para avaliar a maturidade da contabilização e definir uma jornada de automação compatível com sua operação.